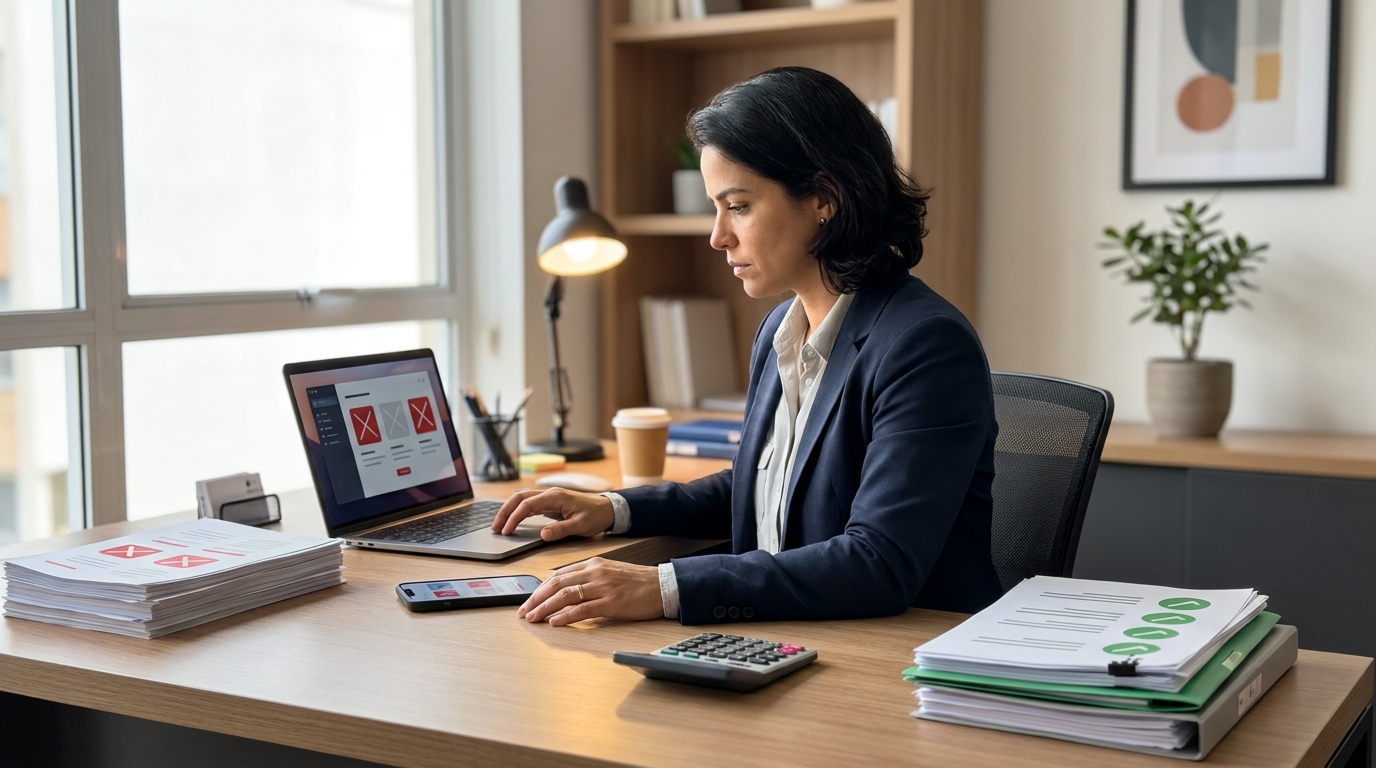
A Reforma Tributária entra em uma etapa decisiva, e pequenas e médias empresas que ainda não revisaram seus sistemas e processos podem enfrentar dificuldades para emitir notas fiscais em 2027. A rejeição de documentos pode interromper o faturamento, atrasar recebimentos, comprometer entregas e prejudicar o relacionamento com clientes e fornecedores.
Com a implementação do IBS e da CBS, os documentos fiscais eletrônicos terão novos campos e exigências de preenchimento, classificação e integração. Por isso, a preparação não deve se limitar à atualização do software: também envolve revisar cadastros, parametrizações tributárias, responsabilidades internas e testes de diferentes operações. Neste artigo, entenda os principais riscos e o que sua empresa deve verificar para proteger a continuidade das operações.
Índice
ToggleNotas fiscais rejeitadas podem travar o faturamento das empresas em 2027
A rejeição de uma nota fiscal não é apenas uma falha burocrática. Quando o documento não é autorizado, a empresa pode ficar impedida de concluir o faturamento, cobrar pelo produto ou serviço e registrar corretamente a operação. Em negócios que dependem da documentação fiscal para liberar mercadorias, o problema também pode atrasar expedições e entregas.
Para pequenas e médias empresas, que muitas vezes contam com equipes reduzidas, erros recorrentes podem gerar retrabalho, acúmulo de pendências e dificuldades no atendimento a clientes e fornecedores. Por isso, a proximidade das próximas etapas da Reforma Tributária deve ser tratada como um alerta: revisar sistemas, cadastros e processos com antecedência é essencial para reduzir o risco de interrupções quando as novas exigências forem aplicadas.
Por que a Reforma Tributária pode levar à rejeição de notas fiscais?
A implementação do IBS e da CBS exigirá mudanças na forma como as empresas emitem documentos fiscais eletrônicos. A adaptação não consiste apenas em atualizar alíquotas no sistema: será necessário informar novos dados, seguir regras específicas de preenchimento e garantir que cada operação esteja corretamente classificada.
Essas informações devem estar integradas ao sistema de gestão ou ERP utilizado pela empresa. A identificação do produto ou serviço, a natureza da operação, a classificação tributária e os dados do cliente precisam corresponder à realidade do negócio e às exigências técnicas aplicáveis.
Quando houver campos ausentes, dados inconsistentes ou parametrizações incorretas, o documento poderá não passar pelas validações dos sistemas responsáveis pela autorização. Nesse caso, a nota fiscal pode ser rejeitada, impedindo o prosseguimento de etapas como faturamento, cobrança, expedição ou entrega.
Por isso, a preparação deve envolver a revisão dos cadastros e das regras utilizadas na emissão, além de testes com diferentes tipos de produtos, serviços e operações. Quanto mais cedo a empresa identificar possíveis divergências, maior será a possibilidade de corrigi-las antes que as novas exigências afetem sua rotina.
Novos campos, cadastros e classificações exigem atenção
A identificação correta da operação será um dos pontos mais importantes na emissão dos documentos fiscais. A empresa deverá informar adequadamente se a operação envolve venda de mercadorias, prestação de serviços, transferência, devolução ou outra modalidade, além de conferir os dados do cliente, fornecedor e local de realização da atividade.
A classificação tributária também exige atenção. Produtos e serviços precisam estar vinculados às categorias e regras fiscais correspondentes, considerando suas características e a operação realizada. Uma classificação incorreta pode gerar divergências no cálculo e no preenchimento dos campos relacionados ao IBS e à CBS.
Os cadastros internos devem ser revisados antes da aplicação das novas exigências. É importante conferir descrições, códigos, unidades de medida, naturezas de operação e demais informações de produtos e serviços. Dados incompletos, duplicados ou desatualizados podem ser enviados de forma incorreta no documento fiscal.
Além disso, a parametrização do ERP precisa refletir as regras aplicáveis a cada operação. Não basta instalar uma atualização: o sistema deve estar configurado para utilizar corretamente os cadastros, aplicar as classificações adequadas e transmitir todas as informações exigidas.
Quando esses elementos não estão alinhados, podem ocorrer inconsistências que impeçam a autorização da nota fiscal. Por isso, a empresa deve realizar testes práticos com diferentes produtos, serviços, clientes e modalidades de faturamento, identificando falhas antes que elas afetem o funcionamento das operações.
A flexibilização das validações não significa que a adaptação foi adiada
O adiamento de determinadas validações anunciado pela Receita Federal e pelo Comitê Gestor do IBS oferece às empresas um período adicional de adaptação. Com essa flexibilização temporária, alguns documentos fiscais podem ser autorizados mesmo sem o preenchimento completo de determinados campos relacionados ao IBS e à CBS.
Entretanto, essa medida não elimina as obrigações previstas na Reforma Tributária. A autorização provisória de notas fiscais incompletas não significa que os sistemas, cadastros e processos possam permanecer sem ajustes. As empresas ainda precisam acompanhar as exigências aplicáveis ao seu tipo de operação e preparar seus ambientes de emissão.
Também é importante não interpretar o adiamento como uma prorrogação geral do cronograma. As próximas etapas continuam previstas, e as regras técnicas de preenchimento e validação tendem a evoluir durante a transição. Deixar a adequação para depois pode aumentar o risco de falhas, retrabalho e interrupções quando as validações forem efetivamente aplicadas.
Por isso, o período de flexibilização deve ser utilizado para revisar informações, corrigir parametrizações e realizar testes práticos. Antecipar esses procedimentos permite identificar inconsistências enquanto ainda há tempo para ajustar os processos internos sem comprometer o faturamento e a continuidade das operações.
O que pode acontecer quando a empresa não consegue emitir suas notas?
Quando uma nota fiscal não é autorizada, o impacto pode se espalhar por diferentes áreas da empresa. A falha deixa de ser apenas uma questão fiscal e passa a afetar o fluxo financeiro, a operação e o relacionamento comercial.
-
Faturamento e recebimentos: sem a emissão correta do documento, a empresa pode não conseguir concluir o faturamento, iniciar cobranças ou registrar adequadamente a receita. Isso pode atrasar o recebimento e pressionar o caixa, especialmente em negócios que dependem de um fluxo financeiro regular.
-
Logística e entregas: operações que exigem documentação fiscal para a circulação de mercadorias podem ficar paralisadas. A rejeição da nota pode atrasar a expedição, impedir o envio de produtos e comprometer os prazos combinados com os clientes.
-
Relacionamento com clientes e fornecedores: falhas na emissão podem gerar atrasos na entrega de produtos ou na formalização de serviços. A recorrência desses problemas prejudica a confiança, provoca reclamações e pode dificultar o cumprimento de contratos e acordos comerciais.
-
Retrabalho interno: cada rejeição exige análise do erro, correção de cadastros ou parametrizações e uma nova tentativa de emissão. Esse processo aumenta a demanda das equipes fiscais, contábeis, administrativas e comerciais, desviando tempo de outras atividades.
Para reduzir esses riscos, a empresa deve tratar a emissão fiscal como parte integrada da operação. A revisão preventiva dos sistemas e dos processos ajuda a evitar que uma inconsistência tributária se transforme em atraso no faturamento, interrupção das entregas ou perda de eficiência.
Atualizar o sistema não basta: dados e processos também precisam ser revisados
A atualização do software é uma etapa importante, mas não garante, por si só, que a empresa esteja preparada para as novas exigências fiscais. O sistema precisa receber informações corretas e estar configurado de acordo com as operações efetivamente realizadas. Caso contrário, uma ferramenta atualizada pode continuar gerando documentos com dados incorretos ou incompletos.
Por isso, é necessário revisar os cadastros de produtos e serviços, códigos fiscais, unidades de medida, naturezas das operações, dados de clientes e fornecedores e demais informações utilizadas na emissão. Também devem ser conferidas as regras aplicadas a vendas, devoluções, transferências, prestações de serviços e outras modalidades presentes na rotina da empresa.
Os processos internos igualmente precisam ser avaliados. As equipes responsáveis pelo cadastro, faturamento, estoque, financeiro e contabilidade devem compreender quais informações serão utilizadas e como eventuais erros serão identificados e corrigidos. A falta de comunicação entre essas áreas pode gerar divergências mesmo quando o ERP está tecnicamente atualizado.
Outro cuidado importante é verificar se os testes representam situações reais do negócio. A empresa deve simular emissões com diferentes produtos, serviços, clientes, locais e condições de faturamento, observando se os dados são calculados, preenchidos e transmitidos corretamente. Essa integração entre tecnologia, informações confiáveis e processos bem definidos é essencial para reduzir rejeições e evitar que falhas fiscais comprometam a operação.
Quais são os próximos marcos da Reforma Tributária?
O período de 2026 é marcado pela adequação gradual dos sistemas, cadastros e processos às novas exigências do IBS e da CBS. Nesse intervalo, as empresas devem acompanhar as orientações técnicas aplicáveis aos documentos fiscais que emitem e utilizar o tempo disponível para identificar e corrigir inconsistências.
Em 1º de janeiro de 2027, começa uma nova etapa da transição da Reforma Tributária, com mudanças relevantes na tributação do consumo e nas obrigações de determinados contribuintes. A partir desse momento, o correto preenchimento dos campos fiscais e a classificação das operações tendem a ganhar ainda mais importância para a autorização das notas.
As regras de validação também devem evoluir ao longo da implementação. Embora algumas exigências possam ter aplicação flexibilizada temporariamente, isso não representa uma prorrogação geral do cronograma nem elimina a necessidade de adaptação.
Por isso, a empresa deve acompanhar os prazos, atos normativos e notas técnicas relacionados ao seu tipo de documento fiscal, produto, serviço e operação. Essas informações podem definir quais campos serão exigidos, como os dados deverão ser enviados e quais validações serão aplicadas em cada etapa.
O que a empresa deve verificar antes de 2027?
A preparação para 2027 deve ser organizada com antecedência e envolver as áreas que participam da emissão e do recebimento das notas fiscais. Um checklist prático ajuda a identificar pendências e reduzir o risco de interrupções durante a transição:
-
Revisar o ERP e confirmar se o sistema está preparado para os novos campos, regras e formatos exigidos para o IBS e a CBS.
-
Atualizar os cadastros de produtos e serviços, conferindo descrições, códigos, unidades de medida, naturezas de operação e demais informações fiscais.
-
Conferir as parametrizações tributárias do sistema e verificar se elas correspondem às características reais de cada operação realizada pela empresa.
-
Definir responsáveis pelas atividades de cadastro, faturamento, acompanhamento das rejeições, correção de erros e comunicação com o fornecedor do sistema.
-
Acompanhar notas técnicas, atos normativos, prazos e orientações oficiais relacionados aos documentos fiscais emitidos pela empresa.
-
Realizar testes práticos com diferentes produtos, serviços, clientes, locais, operações e modalidades de faturamento, como vendas, devoluções, transferências e prestações de serviços.
-
Registrar os erros encontrados nos testes e estabelecer um processo para corrigir as inconsistências antes da entrada em vigor das novas exigências.
Esse acompanhamento deve ser contínuo, pois regras e validações podem evoluir durante a transição. Quanto mais cedo a empresa concluir essa revisão, maior será sua capacidade de evitar rejeições, retrabalho e impactos no faturamento.
Prepare sua empresa para a transição e acompanhe as próximas atualizações
A preparação para a Reforma Tributária precisa alcançar toda a operação da empresa, e não apenas o departamento contábil ou o fornecedor do sistema. Faturamento, cadastro, estoque, financeiro, logística e atendimento devem trabalhar com informações alinhadas e procedimentos claros para reduzir o risco de rejeições e interrupções.
Também é importante avaliar como as mudanças podem afetar preços, margens, contratos, fluxo de caixa e rotinas administrativas. Nesse processo, o apoio de assessoria contábil, consultoria, planejamento e organização financeira pode ajudar a identificar impactos, revisar procedimentos e tomar decisões com mais segurança, sempre considerando a realidade de cada negócio.
Antecipar a adaptação permite corrigir inconsistências antes que elas comprometam o faturamento, as entregas ou o relacionamento com clientes e fornecedores. Por isso, acompanhe as atualizações oficiais e mantenha sua empresa informada sobre as próximas etapas da transição.
Continue acompanhando o blog: todos os meses, publicamos novas notícias e orientações para ajudar pequenas e médias empresas a entender as mudanças e se preparar para os desafios da Reforma Tributária.
Fonte desta curadoria
Este artigo é uma curadoria do site Portal Contabeis. Para ter acesso à matéria original, acesse Reforma Tributária: notas fiscais podem ser rejeitadas